Dégâts de tempête sur la toiture : que couvre l'assurance habitation en Belgique ?
Toiture endommagée par une tempête en Belgique ? Découvrez ce que couvre réellement votre assurance habitation, les démarches à suivre et les pièges à éviter.
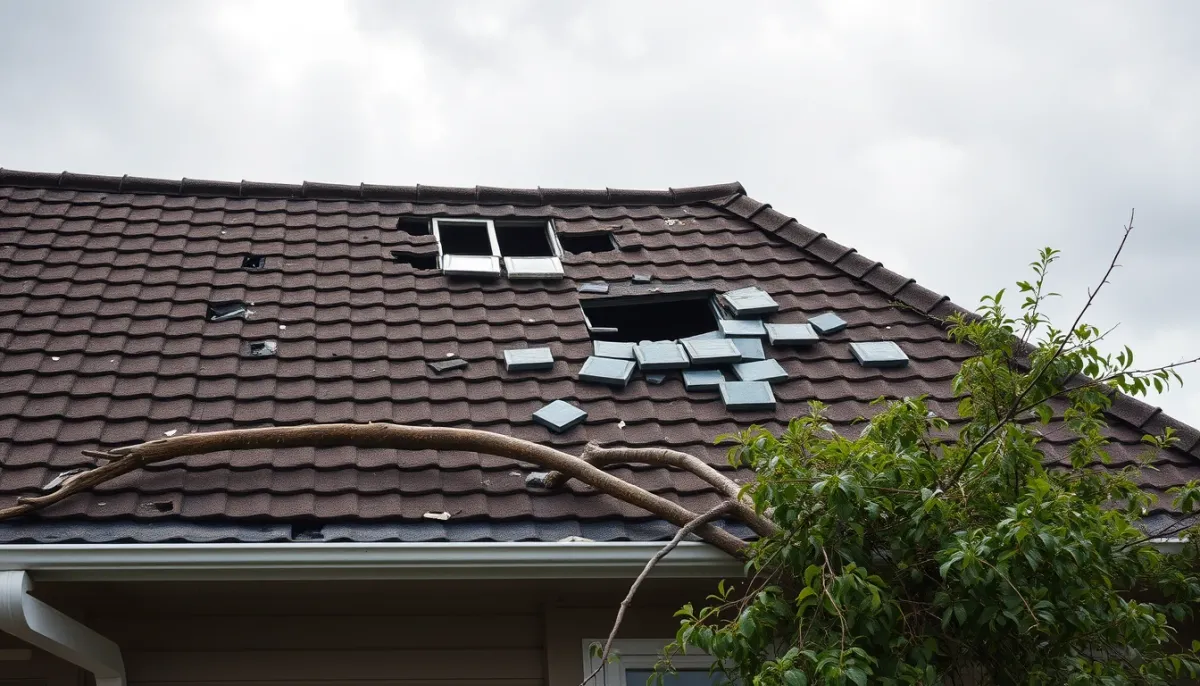
En Belgique, l'assurance habitation couvre les dégâts de tempête sur la toiture si le contrat inclut la garantie tempête, activée lorsque les vents atteignent au moins 80 km/h. Le sinistre doit être déclaré à l'assureur dans les 8 jours suivant la constatation des dommages. Conservez les relevés météo locaux et photographiez les dégâts avant toute réparation pour appuyer votre dossier.
- Dégâts de tempête sur toiture : ce que dit l’assurance habitation en Belgique
- Que couvre exactement l’assurance habitation pour une toiture endommagée par la tempête ?
- Démarches à suivre après une tempête : déclarer le sinistre à l’assurance habitation
- Franchise et indemnisation : combien recevrez-vous pour votre toiture ?
- Cas où l’assurance habitation ne couvre pas les dégâts de tempête à la toiture
- Prévenir les dégâts de tempête sur votre toiture : conseils pour les propriétaires belges
- Conclusion : agissez vite et préparez votre toiture
Chaque année, les tempêtes frappent la Belgique avec des vents violents qui mettent les toitures à rude épreuve. Face à une charpente endommagée ou des tuiles arrachées, la prise en charge par l’assurance habitation tempête toiture Belgique devient urgente. Vous devez savoir ce que votre contrat couvre, quelles démarches entreprendre et quels pièges éviter. Cet article vous guide pas à pas pour défendre vos droits et sécuriser votre logement.
Dégâts de tempête sur toiture : ce que dit l’assurance habitation en Belgique
En Belgique, l’assurance habitation couvre les dégâts de tempête à la toiture si le contrat inclut la garantie tempête. La tempête est définie par des vents d’au moins 80 km/h . Vérifiez votre police et déclarez le sinistre sous 8 jours .
La garantie tempête figure dans la plupart des contrats habitation belges. Le seuil de vent officiel de 80 km/h est déterminant : en dessous, le sinistre peut être requalifié en simple dégât des eaux ou refusé. Conservez les relevés météo locaux pour appuyer votre dossier.
L’assurance habitation tempête toiture Belgique repose sur une définition précise du phénomène climatique. Les rafales doivent atteindre ou dépasser le seuil de 80 km/h pour activer la garantie. Ce critère évite les confusions avec un simple orage ou un coup de vent isolé.
Le délai de déclaration de 8 jours court à partir du moment où vous constatez les dégâts. Passé ce délai, l’assureur peut invoquer une déclaration tardive et réduire ou refuser l’indemnisation. Agissez rapidement, même si l’ampleur des dégâts n’est pas encore totalement évaluée.
Votre contrat peut prévoir des extensions ou des exclusions particulières. Lisez les conditions générales pour identifier le montant de la franchise, les plafonds d’indemnisation et les biens couverts. Une toiture mal entretenue peut affaiblir votre position en cas d’expertise.
Que couvre exactement l’assurance habitation pour une toiture endommagée par la tempête ?
L’assurance couvre les dommages directs causés par le vent, la grêle, la pluie ou la neige à la toiture et aux éléments qui y sont attachés. Les infiltrations consécutives sont également couvertes si la cause initiale est couverte .
| Type de dommage | Couverture standard | Condition principale |
|---|---|---|
| Tuiles arrachées par le vent | Oui | Vent ≥ 80 km/h |
| Impact de grêle sur la couverture | Oui | Grêle reconnue comme tempête |
| Infiltrations d’eau après tempête | Oui | Cause initiale couverte |
| Charpente endommagée | Oui | Dommage direct et soudain |
| Frais de relogement | Oui | Logement inhabitable |
Les infiltrations consécutives à une tempête sont couvertes si la cause initiale est couverte . Par exemple, si le vent arrache des tuiles et que la pluie s’infiltre ensuite, l’assurance habitation tempête toiture Belgique prend en charge les dégâts intérieurs. Cette règle s’applique aussi aux plafonds, murs et revêtements touchés par l’eau.
Les éléments fixés à la toiture entrent dans le champ de la garantie. Les gouttières, chéneaux, lucarnes, antennes et panneaux solaires endommagés par la tempête sont généralement couverts. Votre assureur évalue chaque élément selon sa fonction et son mode de fixation.
Photographiez l’ensemble de la toiture avant toute réparation provisoire. Les clichés datés et géolocalisés renforcent votre dossier d’indemnisation et évitent les contestations sur l’origine des dommages.
Les frais de relogement sont pris en charge lorsque le logement devient inhabitable. Cette garantie couvre l’hébergement temporaire, les frais de déménagement et parfois la garde-meubles. Les plafonds varient selon les contrats, vérifiez les montants prévus dans votre police.
Démarches à suivre après une tempête : déclarer le sinistre à l’assurance habitation
Déclarez le sinistre à votre assureur dans les 8 jours . Prenez des photos des dégâts, protégez votre toiture avec des bâches et conservez les factures des réparations d’urgence. L’expert évaluera ensuite les dommages.
- Protégez votre toiture immédiatement : installez des bâches ou faites intervenir un couvreur en urgence pour limiter les infiltrations. Cette mesure de sauvegarde évite l’aggravation des dégâts.
- Photographiez et filmez tous les dommages : documentez la toiture, les éléments arrachés, les infiltrations intérieures et les débris. Ces preuves serviront à l’expert.
- Déclarez le sinistre sous 8 jours : contactez votre assureur par téléphone puis confirmez par écrit. Mentionnez la date de la tempête, la nature des dégâts et les mesures prises.
- Conservez les factures d’urgence : bâches, couvreur, matériaux provisoires. L’assurance habitation tempête toiture Belgique rembourse ces frais s’ils sont justifiés.
- Préparez l’expertise : rassemblez les photos, les factures, les relevés météo et votre contrat. L’expert mandaté par l’assureur évaluera l’étendue des dommages.
Ne procédez pas à des réparations définitives avant le passage de l’expert. Les travaux réalisés sans accord préalable peuvent compromettre l’évaluation des dommages et réduire votre indemnisation.
La déclaration de sinistre pour l’assurance habitation tempête toiture Belgique doit être précise et complète. Décrivez chaque élément endommagé, la date et l’heure de la tempête, ainsi que les circonstances exactes. Un dossier bien documenté accélère le traitement et limite les litiges.
L’expert mandaté par l’assureur se déplace généralement sous quelques jours. Vous pouvez demander une contre-expertise si vous contestez ses conclusions. Cette démarche est à vos frais mais peut s’avérer rentable si les montants en jeu sont importants.
Franchise et indemnisation : combien recevrez-vous pour votre toiture ?
L’indemnisation dépend de la valeur de reconstruction de la toiture, de la franchise et de la vétusté. La franchise tempête est souvent plus élevée que la franchise incendie. L’expert détermine le montant des réparations.
| Élément d’indemnisation | Détail | Impact sur le remboursement |
|---|---|---|
| Franchise tempête | Souvent 250 à 500 € | Déduite du montant total |
| Vétusté de la toiture | Selon l’âge et l’état | Réduction du remboursement |
| Valeur de reconstruction | Coût des matériaux et main-d’œuvre | Base de calcul de l’indemnité |
| Frais d’urgence | Bâches, couvreur provisoire | Remboursés sur justificatifs |
La franchise tempête pour l’assurance habitation tempête toiture Belgique se situe souvent entre 250 et 500 € . Ce montant est déduit de votre indemnisation finale. Certains contrats prévoient une franchise majorée pour les tempêtes, d’autres appliquent une franchise unique pour tous les sinistres.
La vétusté de votre toiture pèse dans le calcul de l’indemnisation. Une toiture de 20 ans subit une décote par rapport à une toiture récente. L’expert applique un coefficient de vétusté qui réduit le montant remboursé, sauf si votre contrat prévoit une indemnisation en valeur à neuf.
La valeur de reconstruction correspond au coût nécessaire pour remettre la toiture dans un état équivalent à celui d’avant le sinistre. Elle inclut les matériaux, la main-d’œuvre et les frais annexes, mais pas les améliorations éventuelles.
L’expert évalue les dommages et propose un montant d’indemnisation. Vous pouvez négocier ce montant si vous l’estimez insuffisant. Présentez des devis de couvreurs locaux pour justifier vos prétentions. Un désaccord peut mener à une contre-expertise.
Cas où l’assurance habitation ne couvre pas les dégâts de tempête à la toiture
L’assurance ne couvre pas les dégâts si la toiture était déjà en mauvais état avant la tempête, si le contrat exclut la garantie tempête, ou si le sinistre découle d’un défaut d’entretien. Les dommages esthétiques sans impact fonctionnel peuvent aussi être exclus.
- Toiture vétuste ou mal entretenue : l’assureur peut refuser l’indemnisation si la toiture présentait déjà des faiblesses structurelles avant la tempête. Le défaut d’entretien est un motif d’exclusion reconnu par la jurisprudence belge .
- Contrat sans garantie tempête : certains contrats d’entrée de gamme excluent la garantie tempête. Vérifiez votre police avant de signer ou de renouveler.
- Dommages purement esthétiques : une tuile décolorée ou une gouttière légèrement déformée sans impact fonctionnel peut être exclue de l’indemnisation.
- Tempête sous le seuil de 80 km/h : si les vents n’atteignent pas ce seuil, le sinistre peut être requalifié et la garantie tempête ne s’applique pas.
- Défaut d’entretien avéré : des tuiles manquantes avant la tempête ou une charpente fragilisée par l’humidité constituent des motifs d’exclusion .
L’assureur peut mandater un expert pour vérifier l’état de la toiture avant le sinistre. Des traces d’usure anciennes ou des réparations antérieures mal réalisées peuvent justifier un refus partiel ou total d’indemnisation.
L’assurance habitation tempête toiture Belgique exclut également les dommages causés par un défaut de construction ou un vice caché. Si la toiture s’effondre à cause d’une charpente mal conçue, la garantie tempête ne s’applique pas. La responsabilité du constructeur peut alors être engagée.
Les dommages causés par des arbres non entretenus posent le même problème. Si un arbre de votre jardin tombe sur votre toiture et que son mauvais état était connu, l’assureur peut réduire l’indemnisation. L’élagage régulier est une mesure de prévention indispensable.
Prévenir les dégâts de tempête sur votre toiture : conseils pour les propriétaires belges
Inspectez votre toiture chaque année, fixez les tuiles mal scellées, élaguez les arbres proches et vérifiez l’étanchéité des solins. Ces mesures réduisent les risques et facilitent l’indemnisation en cas de sinistre.
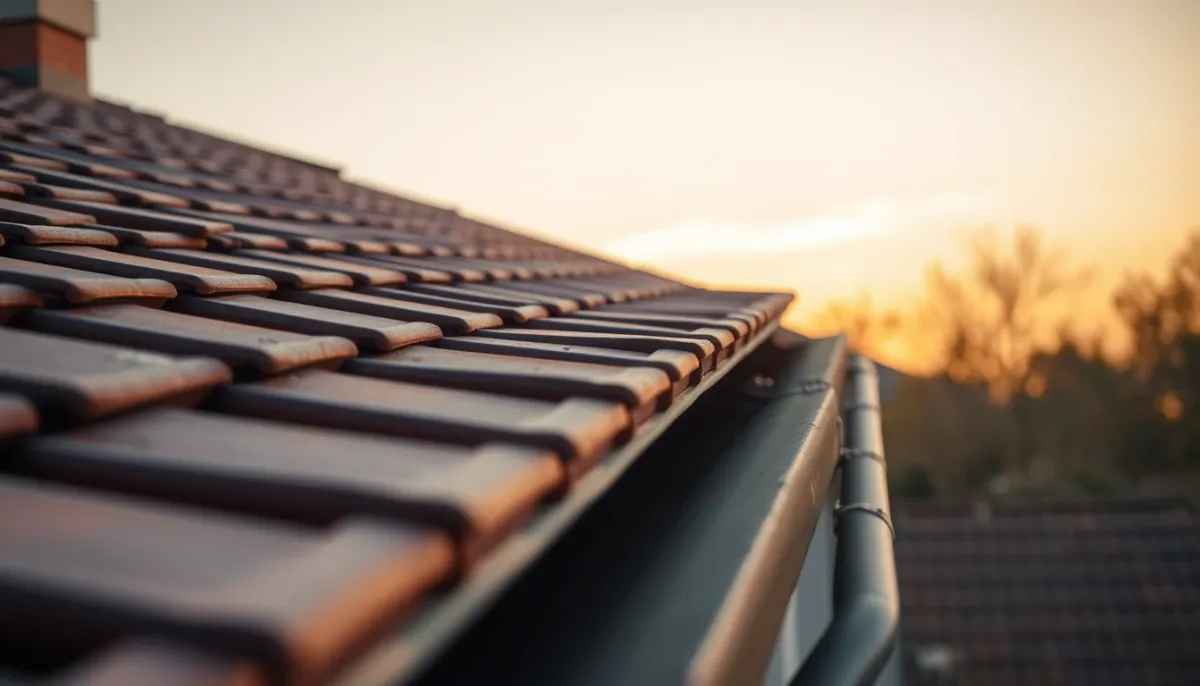
- Inspection annuelle de la toiture : examinez les tuiles, les arêtiers, les faîtages et les solins au moins une fois par an . Repérez les fissures, les tuiles déplacées et les zones d’usure.
- Fixation des éléments de toiture : vérifiez que toutes les tuiles sont correctement scellées et que les éléments métalliques sont solidement fixés. Les tuiles mal fixées sont les premières à s’envoler.
- Élagage des arbres à proximité : coupez les branches qui surplombent la toiture. Les branches cassées par le vent peuvent perforer la couverture et causer des dégâts importants.
- Vérification de l’étanchéité des solins : les solins autour des cheminées, des lucarnes et des murs mitoyens sont des points faibles. Refaites les joints si nécessaire.
- Nettoyage des gouttières : des gouttières obstruées provoquent des débordements et des infiltrations. Nettoyez-les au moins deux fois par an.
Faites appel à un couvreur local pour une inspection approfondie après chaque tempête majeure. Une expertise rapide permet de détecter les dommages invisibles et de les déclarer dans les délais.
La prévention est votre meilleure alliée face à l’assurance habitation tempête toiture Belgique. Une toiture bien entretenue résiste mieux aux vents violents et facilite l’indemnisation. Les assureurs examinent l’historique d’entretien avant d’accepter un sinistre.
Conservez les factures des travaux d’entretien et des inspections. Ces documents prouvent que vous avez pris soin de votre toiture. En cas de litige, ils renforcent votre position face à l’expert de l’assureur.
La tempête peut frapper à tout moment, mais une toiture préparée réduit les risques et les coûts. Inspectez votre couverture avant chaque saison hivernale. Les vents violents de l’automne et de l’hiver sont les plus redoutables pour les toitures belges.
Conclusion : agissez vite et préparez votre toiture
Face à une tempête, votre priorité est de protéger votre toiture, de documenter les dégâts et de déclarer le sinistre sous 8 jours . L’assurance habitation tempête toiture Belgique couvre les dommages directs si le vent atteint 80 km/h et si votre toiture était en bon état. Vérifiez votre contrat, rassemblez les preuves et faites appel à un couvreur local pour les réparations d’urgence. Une inspection annuelle et un entretien régulier restent vos meilleures protections contre les aléas climatiques. Contactez votre assureur dès aujourd’hui pour clarifier les garanties de votre police et préparer votre toiture avant la prochaine tempête.
Questions frequemment posees
Quel seuil de vent faut-il pour que la garantie tempête s'applique ?
La garantie tempête est activée lorsque les rafales atteignent ou dépassent 80 km/h, seuil officiel défini dans les contrats d'assurance habitation belges. En dessous de cette vitesse, le sinistre peut être requalifié en simple coup de vent et non couvert. Conservez les relevés météo de votre commune pour prouver que le seuil a été atteint.
Dans quel délai faut-il déclarer les dégâts de tempête à son assureur ?
Vous disposez de 8 jours à compter de la constatation des dégâts pour déclarer le sinistre à votre assureur. Passé ce délai, l'assureur peut invoquer une déclaration tardive et réduire ou refuser l'indemnisation. Déclarez rapidement, même si l'ampleur exacte des dommages n'est pas encore évaluée.
La garantie tempête est-elle incluse dans tous les contrats d'assurance habitation en Belgique ?
La garantie tempête figure dans la plupart des contrats habitation belges, mais elle n'est pas automatiquement incluse dans tous. Vérifiez votre police pour confirmer sa présence, le montant de la franchise et les plafonds d'indemnisation. Certains contrats prévoient des extensions ou des exclusions spécifiques à la toiture.
Que faire en cas de tuiles arrachées ou de charpente endommagée après une tempête ?
Sécurisez d'abord votre logement pour éviter des dégâts supplémentaires, puis photographiez les dommages avant toute réparation. Déclarez le sinistre à votre assureur dans les 8 jours et conservez les factures des travaux d'urgence. Ne procédez pas à des réparations définitives sans l'accord de l'expert mandaté par l'assureur.
L'assurance habitation couvre-t-elle les dégâts causés par une tempête sur la toiture d'un garage ou d'une annexe ?
La garantie tempête couvre généralement les toitures des bâtiments assurés, y compris les garages et annexes, si ceux-ci sont déclarés dans le contrat. Vérifiez les conditions générales pour connaître les plafonds applicables aux dépendances. En cas de doute, contactez votre assureur avant la tempête pour confirmer l'étendue de la couverture.
Quels documents faut-il fournir à l'assureur pour déclarer un sinistre tempête sur la toiture ?
Fournissez une déclaration écrite détaillant les dommages, des photos datées des dégâts, les relevés météo locaux prouvant des vents d'au moins 80 km/h, ainsi que les factures des éventuelles réparations d'urgence. L'assureur peut mandater un expert pour évaluer les dommages. Conservez une copie de tous les documents transmis.
Un projet de travaux à chiffrer ?
Recevez plusieurs devis d'entreprises en Basse-Meuse, d'Herstal à Visé. Deux minutes de questions, aucune obligation de donner suite.
Demander un devis gratuitRédigé par
Olivier Gilson
Ancien métreur dans une entreprise de toiture de la région liégeoise, Olivier Gilson a passé une vingtaine d'années à mesurer des toits, à chiffrer des chantiers et à expliquer des devis, des maisons de rangée d'Herstal aux fermes de la Basse-Meuse. Il traduit le vocabulaire des couvreurs en français courant.
À lire également
Remontées capillaires : injection, électro-osmose ou drainage, quelle solution ?
Injection, électro-osmose ou drainage : comparez les trois traitements des remontées capillaires, leurs prix posés en Belgique et les cas où chacun est vraiment adapté.
Tache au plafond après la pluie : comment trouver l'origine de la fuite ?
Une tache au plafond après la pluie signale une infiltration d'eau. Découvrez comment identifier l'origine de la fuite, les vérifications à faire soi-même et quand faire appel à un couvreur en Belgique.
Fuite autour de la cheminée : comment refaire un solin durable ?
Découvrez comment diagnostiquer une fuite autour de la cheminée, choisir les bons matériaux et refaire un solin durable pour protéger votre toiture en Belgique.